融資の相談をした際、銀行から「資金繰り表を出してください」と言われて困った経験はありませんか。銀行は資金繰り表から「貸しても大丈夫か」「貸したお金が何に使われるか」を読み取っています。銀行の目線を知り、日頃から資金繰り表を活用しておくことで、融資が下りやすくなります。
1. 記事のポイント
銀行が資金繰り表の提出を求めるのは、当面の資金繰り状況と資金使途を確認したいからです。「経常収支」「経常外収支」「財務収支」の3区分で、PL(損益計算書)の計画と整合した資金繰り表を作り、最低でも半期に一回程度、自主的に提出することが勧められています。
2. 対象となる方
銀行から融資を受けている、またはこれから融資を申し込む中小企業の経営者
財務内容が悪化し、資金繰りに余裕がない状態で融資を申し込む予定の会社
普段、資金繰り表を作成していない会社
子会社などに資金を貸し付けている会社
3. 詳細解説
(1) 銀行が資金繰り予定表を求める2つの理由
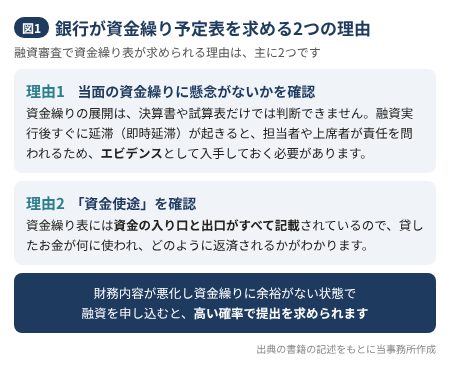
資金繰りがどう展開されるかは、決算書や試算表だけでは判断できません。融資実行後すぐに延滞が起きると、担当者や上席者が責任を問われるため、銀行は資金繰り予定表をエビデンスとして入手しておく必要があるのです。また、資金繰り表には資金の入り口と出口がすべて記載されているので、貸したお金の使い道と返済の道筋がわかります。
大半の中小企業は資金繰り表を提出せずに融資を受けていますが、財務内容が悪化し資金繰りに余裕がない状態で申し込むと、銀行は高い確率で提出を求めてきます。逆に、定期的に資金繰り表を提出している会社は、そうでない会社に比べ融資が下りやすくなります。
(2) 使うべきフォーマットは「3区分」の資金繰り表
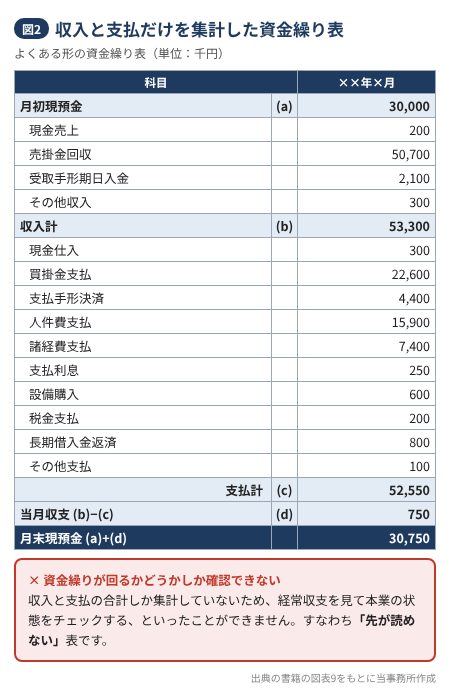
資金繰り表に決まった様式はありませんが、収入と支払の合計だけを集計した表では「資金繰りが回るかどうか」しかわからず、本業の状態をチェックできません。つまり「先が読めない」のです。
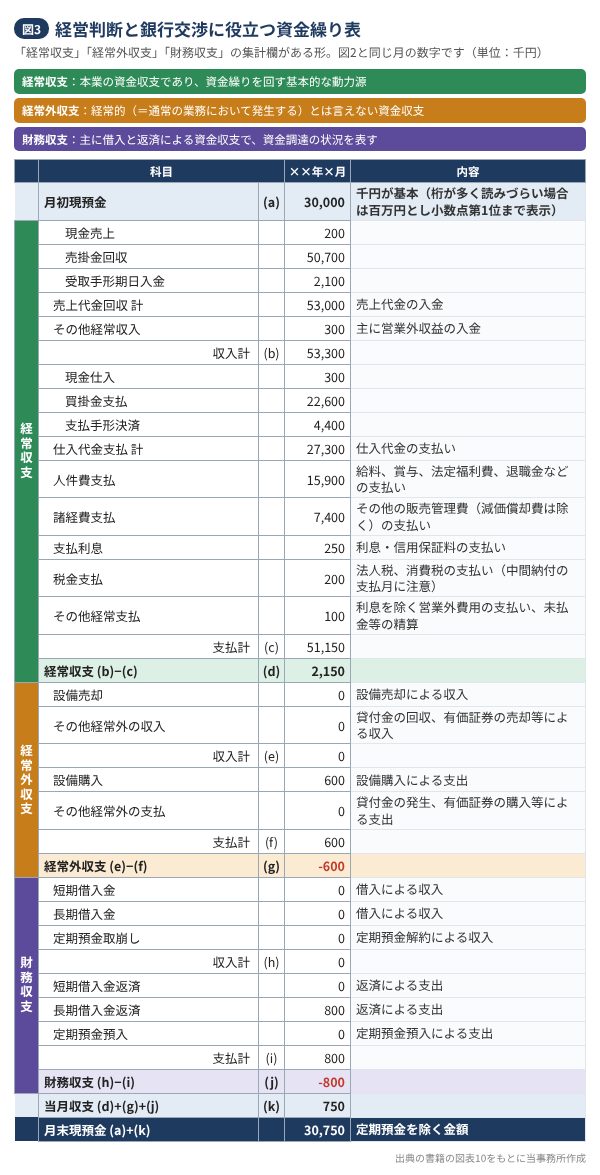
そこで使うべきなのが、「経常収支」「経常外収支」「財務収支」の集計欄がある資金繰り表です。経営判断に役立ち、銀行員にとっても読みやすい形です。
区分 | 意味 | 年間合計がほぼ一致するもの |
|---|---|---|
経常収支 | 本業の資金収支。資金繰りを回す基本的な動力源。月によって増減しても、原則、年間合計はプラスであることが求められる | 営業活動キャッシュフロー |
経常外収支 | 設備の購入・売却、貸付金の貸出・回収、有価証券の購入・売却など、通常の業務で発生するとは言えない収支 | 投資活動キャッシュフロー |
財務収支 | 借入と返済による収支で、資金調達の状況を表す。経常収支・経常外収支のマイナスは財務収支のプラスで補う必要がある | 財務活動キャッシュフロー |
(3) 銀行は資金繰り表のどこを見るか(E社の事例)
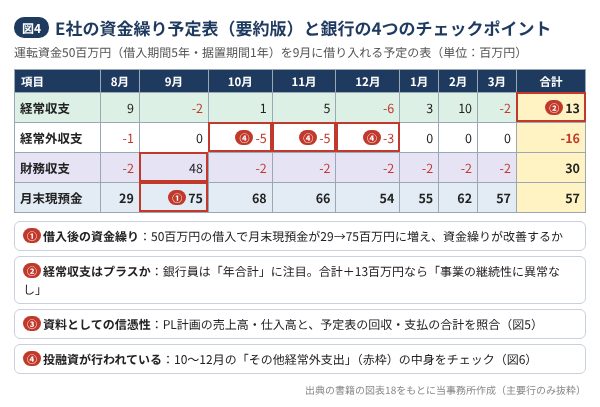
E社は運転資金50百万円(借入期間5年、据置期間1年)を借り入れるため、資金繰り予定表を銀行に提出しました。銀行のチェックポイントは次の4つです。
ポイント① 借入後の資金繰り:借入によって資金繰りが改善するかを見ます。E社は50百万円の借入で月末現預金が増加し、改善が示されています。
ポイント② 経常収支はプラスか:忙しい銀行員は「年」や「半期」の合計に注目します。E社は年合計13百万円のプラスなので「事業の継続性に異常なし」と判断されます。経常収支がマイナスの会社には「赤字の穴埋めに使われて戻ってこないかもしれない」と警戒します。なお、E社の経常収支13百万円は財務収支30百万円を下回り、追加融資や借換えがないと資金が減る「借換え体質」ですが、多くの中小企業がこの状態にあるため、銀行は必ずしも問題視しません。
ポイント③ 資料としての信憑性:銀行員は「中小企業が作成する資金繰り予定表の大半は間違っている」と考えています。そこで、PLの「売上高の合計」と「売上代金回収の合計」、「仕入・外注費の合計」と「仕入代金支払の合計」を照合します。
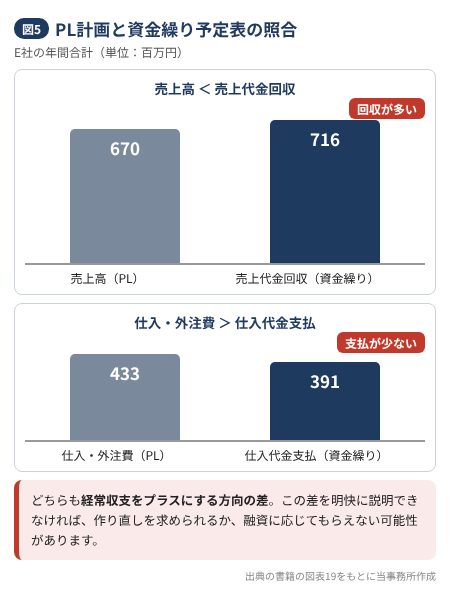
売上が急増・急減する場合を除き、両者に大きな差はあまり出ません。E社では経常収支をプラスにするような差が生じており、明快に説明できなければ、作り直しを求められるか、融資に応じてもらえない可能性があります。
ポイント④ 投融資が行われている:E社の最大の問題は「その他経常外支出」への資金流出で、中身は赤字の子会社への貸付金でした。今回の50百万円も子会社の損失補填に流用される可能性が高く、融資は難しくなります。
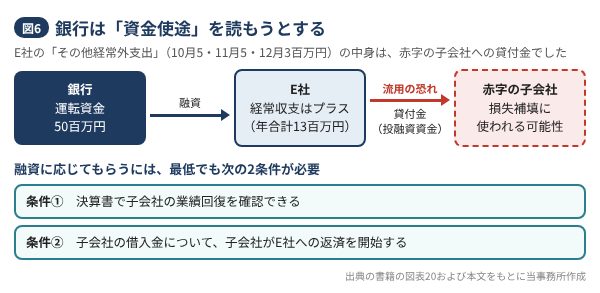
銀行の案件審査では資金使途のウエートが極めて大きく、そのチェックに資金繰り表が使われます。業績不振会社への貸付金は「後ろ向きな運転資金」に該当します。
4. 実務上の留意点
依頼される前に、自主的に提出する:普段作っていないと、依頼を受けて困惑し、適当な数字を入れた表を出すことになりがちです。最低でも半期に一回程度の提出が勧められています。
「経常収支」「経常外収支」「財務収支」の3区分で作る:本業の状態と資金の使い道が銀行に伝わりやすくなります。
PLの合計値との整合性に注意する:これだけで予定表の精度があがり、銀行から誤解されにくくなります。合計欄がない表でも、銀行員は同様の検証を行います。
子会社などへの資金流出は説明を用意する:赤字の子会社への貸付がある場合、決算書で子会社の業績回復を確認できること、子会社の借入金について子会社からの返済が開始されることが、融資を受けるための最低条件とされています。
※参考文献:『中小企業の「銀行交渉と資金繰り」完全マニュアル』