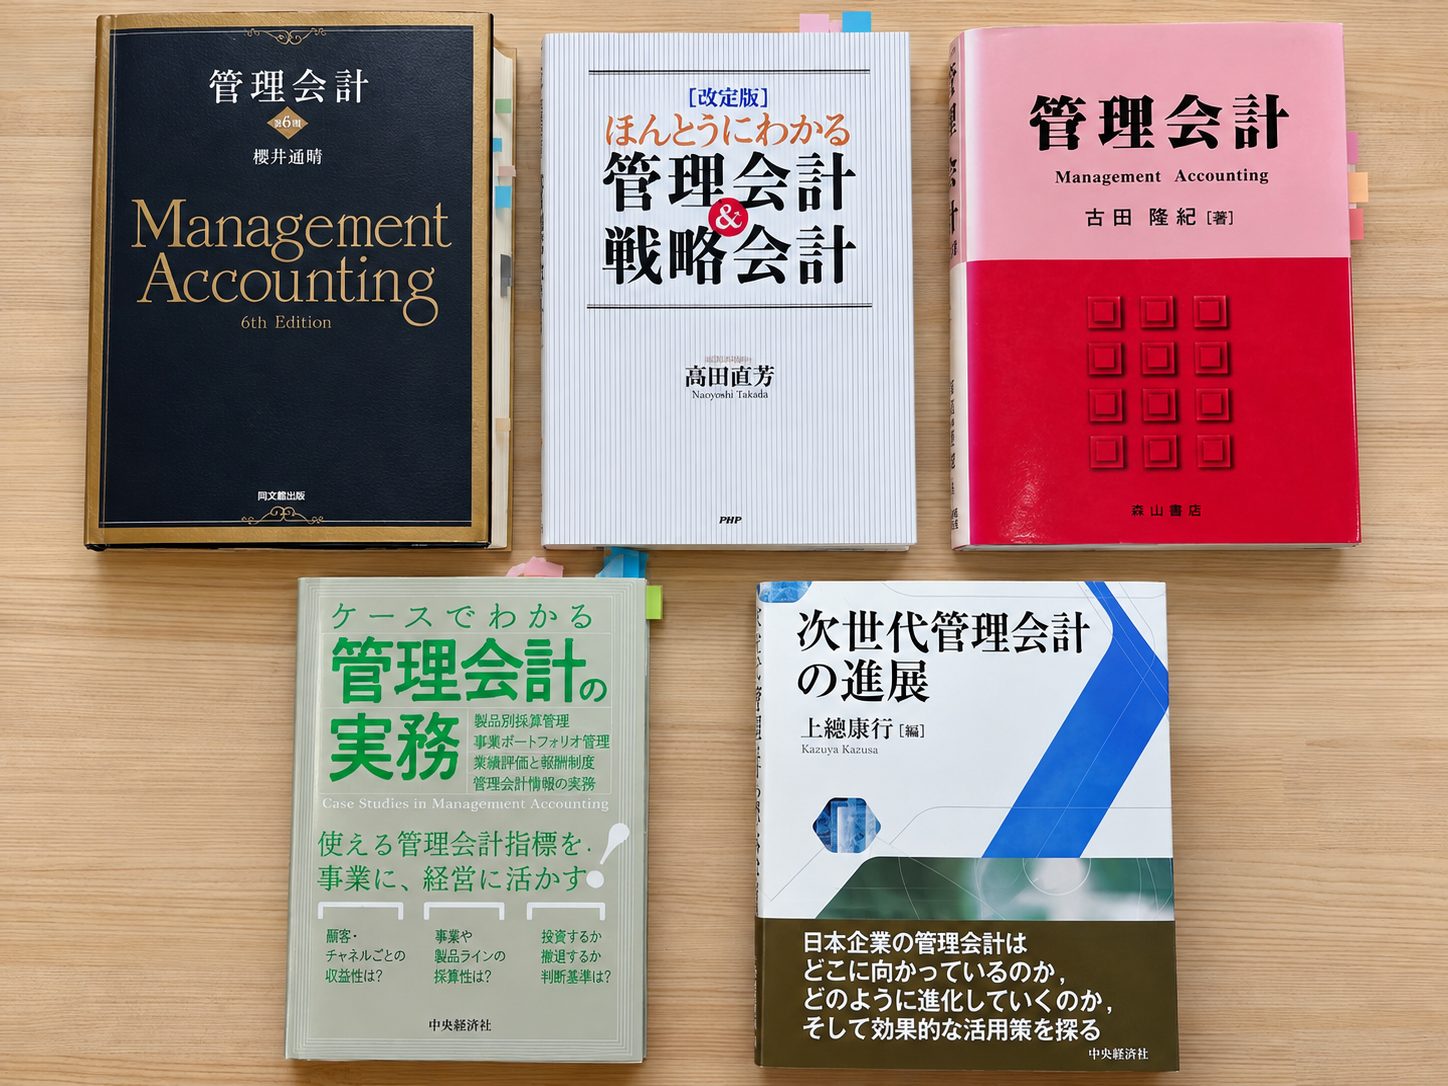
管理会計は、会社ごとに自由に設計できる会計です。ただし、「何をやってもいい会計」ではありません。本記事では、櫻井通晴『管理会計〔第六版〕』(同文舘出版)に沿って、その理由を整理します。
決算書・申告書だけでは答えられない問い
会社では毎年、会社法や税法などのルールに従って決算書や申告書が作成されます。しかし、「どの商品が利益を生んでいるか」「この設備投資をすべきか」といった経営判断に、これらがそのまま答えてくれるわけではありません。経営者の判断を支えるために必要になるのが、管理会計です。
財務会計と管理会計の違い
同書は、企業会計を「財務会計」と「管理会計」という、相互に関連する2つの領域に分けています。管理会計とは、「戦略を策定し、経営意思決定、マネジメント・コントロール、および現場活動のコントロールを通じて、経営者を支援するための会計」です。両者の特徴は、次のように整理されています。
視点 | 財務会計 | 管理会計 |
|---|---|---|
情報の利用者 | 内外のステークホルダー | 企業内部の経営管理者 |
主な利用目的 | ディスクロージャー、配当可能利益の算定 | 戦略の策定、経営意思決定、マネジメント・コントロール |
報告書の種類 | 財務諸表 | 予算報告書、中長期経営計画書 |
情報の特性 | 客観性、信頼性 | 目的適合性、有用性、迅速性 |
法規制の有無 | 会社法、金融商品取引法 | 不要 |
出典:同書 表1-2「財務会計と管理会計の特徴」より作成
管理会計には自由度がある
管理会計には法規制がなく、予算報告書や原価分析、顧客別収益性分析などは、企業の必要性にもとづいて任意に作成されます。過去だけでなく、戦略や意思決定に必要な未来のデータも活用されます。
測定の単位も、会社全体に限りません。同書では、製品・サービス別、プロジェクト別、事業部や工場などの責任単位別に、収益性やコストを分析することが挙げられています。会計期間も、1年に限らず半年、1カ月、設備投資では5年、10年と目的に応じて設定されます。この柔軟さが、管理会計の強みです。
しかし、「法規制がない」ことは、「拠り所がない」ことを意味しません。同書は、管理会計にも前提と規範と体系があることを示しています。
管理会計にも「基本的前提」がある
会計学には、会計上の基本的前提である「会計公準」があります。同書は、財務会計と同じ「実体」「継続企業」「貨幣的評価」の3つの観点から、管理会計の基本的前提を整理しています。
基礎概念 | 財務会計 | 管理会計 |
|---|---|---|
実体 | 企業実体、セグメント別計算 | 製品・サービス実体、プロジェクト実体、責任実体 |
継続企業 | 決算期間(1年)、四半期決算 | 予算期間(1年または半年)、原価計算期間(1カ月)、設備投資計画(5年、10年など) |
貨幣的評価 | 貨幣 | 貨幣、物量など非財務情報 |
出典:同書 表1-4「財務会計と管理会計の基礎概念」より作成
対象や期間の範囲は広がっても、何を単位に、どの期間で、何で測るのかという前提は定めなければなりません。また同書は、管理会計でも発生主義にもとづく財務会計の計算機構を排除するわけではない、とも述べています。
管理会計の担い手にも倫理規範がある
同書は、会計担当者の行動は社会的にも大きな影響を及ぼすため、管理会計担当者といえども一定の倫理規範に従うべきだとしています。米国のIMA(管理会計担当者協会)の倫理規範を参考に、次の4つが挙げられています。
専門的能力:知識と技能を不断に高め、関連法規や専門基準に従い、資料と情報を的確に分析して、完全かつ明確な報告書を作成する
機密保持:職務上知りえた機密情報を漏らさず、不正な利益のために使わない
誠実性:利害の衝突を避け、有利な情報だけでなく不利な情報も伝える
客観性:客観的な事実にもとづく情報を、公正かつ客観的に伝達し、必要な情報はすべて開示する
管理会計の数字は社内で使われるものですが、都合のよい数字だけを並べてよいわけではありません。
管理会計には理論の体系がある
管理会計は、長い研究の蓄積のうえに体系づけられています。同書では、次の体系が示されています。
戦略の策定
戦略の実行
経営意思決定のための会計(戦略的意思決定・業務的意思決定)
マネジメント・コントロールのための会計
業務活動のコントロールのための会計
その中に、予算管理、損益分岐点分析、直接原価計算、標準原価計算、原価企画、ABC、設備投資意思決定、価格決定、バランスト・スコアカードなどの手法が位置づけられています。たとえば「固定費と変動費をどう分けるか」という問いにも、原価分解の理論があります。自社の管理会計も、こうした理論のどこに位置づくのかを意識することが大切です。
「自由」と「何でもあり」は違う
ここからは、同書の記述を踏まえた私なりの考えです。
「税務申告に使う数字ではないから、管理会計は自由でいい」という声を耳にすることがあります。会社に合わせて設計できることは、たしかに管理会計の強みです。しかし、「自由に設計できる」ことと「好き勝手に数字をつくってよい」ことは、まったく別のものです。
原価とは何か。固定費と変動費をどう分けるのか。どの数字を意思決定に使うのか。予算と実績をどう比べるのか。どの単位で利益を測るのか。管理会計は、こうした一つひとつの問いに対して、長い時間をかけて理論を積み上げてきました。
理論的な裏付けのないまま独自の数字をつくり、それを経営判断に使うことには、危うさがあります。法律で決められていないことは、理屈がなくてよいということではありません。
自由度が高いからこそ、何のためにその数字をつくるのか、その計算方法にどんな意味があるのか、その数字でどんな意思決定をするのかを理解したうえで使う必要があります。管理会計は、使う側の知識と判断力が問われる会計だといえます。
正しい数字をつくり、その数字を経営に使う
税務申告のための会計は、もちろん大切です。正しい決算書をつくり、正しい申告をすることは、会計事務所として絶対におろそかにできない仕事です。
ただ、会計の役割はそれだけではありません。毎月集めている会社の数字や、毎期つくっている決算書を、「税務署に出すための数字」で終わらせず、経営者が次の一手を考えるための数字に変えていく。そこに、管理会計を学び、活用する意味があります。
同時に、管理会計という名前を使えば何をしてもよいわけではありません。理論を学び、その数字が何を意味しているのかを理解したうえで使うこと。正しい数字をつくり、その数字を経営に使う。
私たちは、この両方を大切にしています。
参考文献:櫻井通晴『管理会計〔第六版〕』同文舘出版、第1章「経営者のための管理会計」