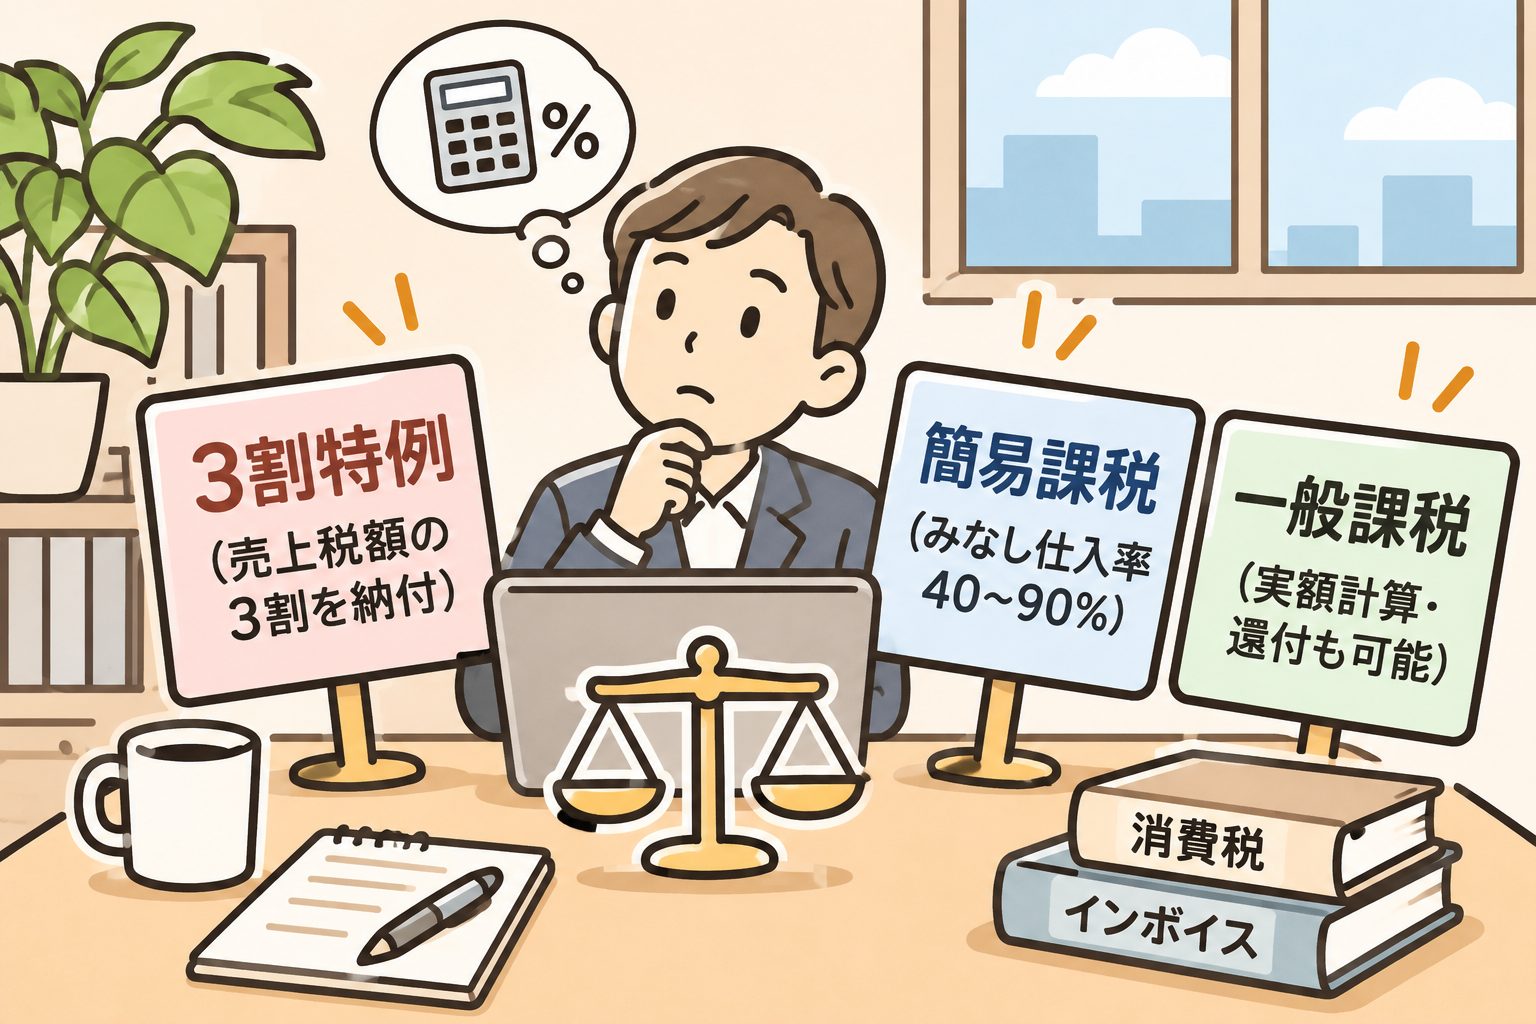
2割特例は終わり、個人事業者は「3割特例」へ
インボイス登録をきっかけに免税事業者から課税事業者になった方が利用できる「2割特例」を適用できるのは、令和8年9月30日の属する課税期間までです。個人事業者は令和8年分、12月決算の法人は令和8年12月期が最後の適用になります。
令和8年度税制改正により、個人事業者に限って、令和9年分・令和10年分の確定申告で納付税額を売上税額の3割とすることができる「3割特例」が設けられました。法人は3割特例を使えず、一般課税か簡易課税で申告することになります。
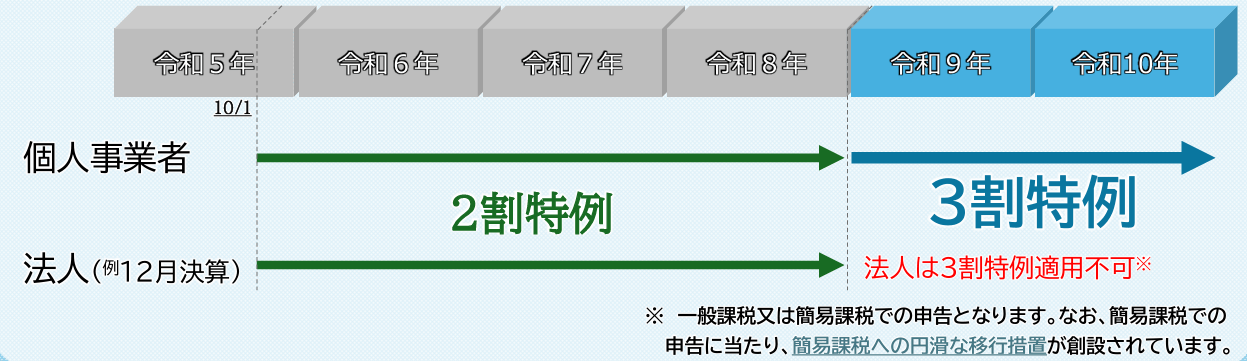
出典:国税庁「令和8年度税制改正特集」(3割特例)
この記事では、3割特例を使える方でも「簡易課税のほうが納める税金が少なくなる」ケースがあることを、国税庁の資料をもとに説明します。
3割特例を使える人・使えない人
3割特例を使えるのは、次のすべてに当てはまる個人事業者です。
インボイス発行事業者の登録を受けたことにより、免税事業者から課税事業者となった個人事業者である
1月1日の時点で、恒久的施設を有しない国外事業者ではない
基準期間(2年前)と特定期間(前年1月〜6月)の課税売上高が、いずれも1,000万円以下である(特定期間は、課税売上高の代わりに給与等の支払額で判定することもできます)
届出により課税期間を短縮していない、相続により課税事業者となる課税期間ではない、高額な資産を仕入れたことにより課税事業者となる年ではない、など
反対に、法人、インボイス発行事業者でない課税事業者、基準期間の課税売上高が1,000万円を超える方などは、3割特例を受けられません。
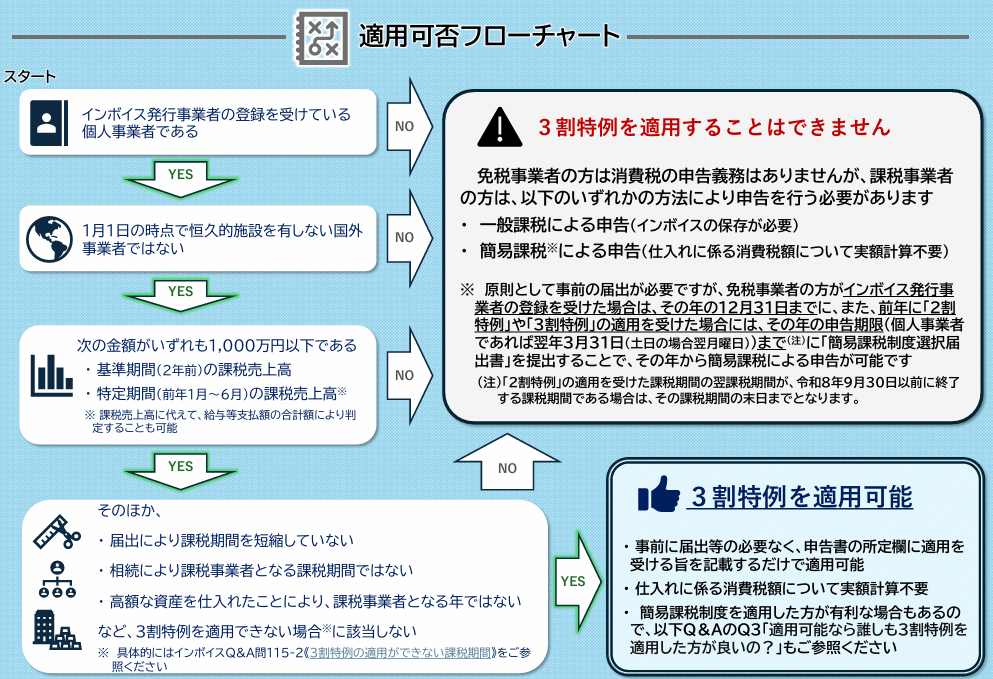
出典:国税庁「令和8年度税制改正特集」(適用可否フローチャート)
3割特例は、事前の届出がいらず、申告書の所定欄に適用を受ける旨を書くだけで使えます。仕入れにかかる消費税額を実額で計算する必要もありません。手軽な反面、3割特例をそのまま選ぶと、かえって納付税額が多くなる場合があります。それがこの記事のテーマです。
特例を「みなし仕入率」に置き換えて比べる
3割特例の計算は「売上げの消費税額 − 売上げの消費税額 × 70% = 納付する税額」です。簡易課税の計算は「売上に係る消費税額 − 売上に係る消費税額 × みなし仕入率 = 納付する税額」なので、3割特例はみなし仕入率70%、2割特例は80%を適用した場合と同じ計算結果になります。
簡易課税のみなし仕入率と、売上にかかる消費税額が100万円の場合の納付税額を並べると、次のとおりです(1種類の事業だけを営む場合の単純計算)。
事業区分 | みなし仕入率 | 簡易課税の納付税額 | 3割特例(30万円)との比較 |
|---|---|---|---|
第1種事業(卸売業) | 90% | 10万円 | 簡易課税が20万円少ない |
第2種事業(小売業、飲食料品の譲渡に係る農業・林業・漁業) | 80% | 20万円 | 簡易課税が10万円少ない |
第3種事業(建設業、製造業、飲食料品以外の農業・林業・漁業 など) | 70% | 30万円 | 同じ |
第4種事業(飲食店業 など) | 60% | 40万円 | 3割特例が10万円少ない |
第5種事業(運輸通信業、金融・保険業、サービス業) | 50% | 50万円 | 3割特例が20万円少ない |
第6種事業(不動産業) | 40% | 60万円 | 3割特例が30万円少ない |
事業区分は、名前の印象だけで決めないよう注意が必要です。国税庁のQ&Aでは、次のように説明されています。
卸売業:他の者から購入した商品を、その性質・形状を変えずに他の事業者に販売する事業
小売業:他の者から購入した商品を、その性質・形状を変えずに販売する事業で、卸売業以外のもの
製造小売業は第3種事業に含まれる
加工賃その他これに類する料金を対価とする役務の提供は、第3種事業から除かれ、第4種事業になる
簡易課税のほうが有利になるケース、一般課税のほうが有利になるケース
国税庁は「適用可能なら誰しも3割特例を適用した方が良いの?」という問いに対して、卸売業や小売業、飲食料品の譲渡を行う農林水産業の方などは、簡易課税制度のほうが高いみなし仕入率(卸売業90%、小売業・農林水産業等80%)が適用されるため、納付税額は少なくなると考えられる、と答えています。
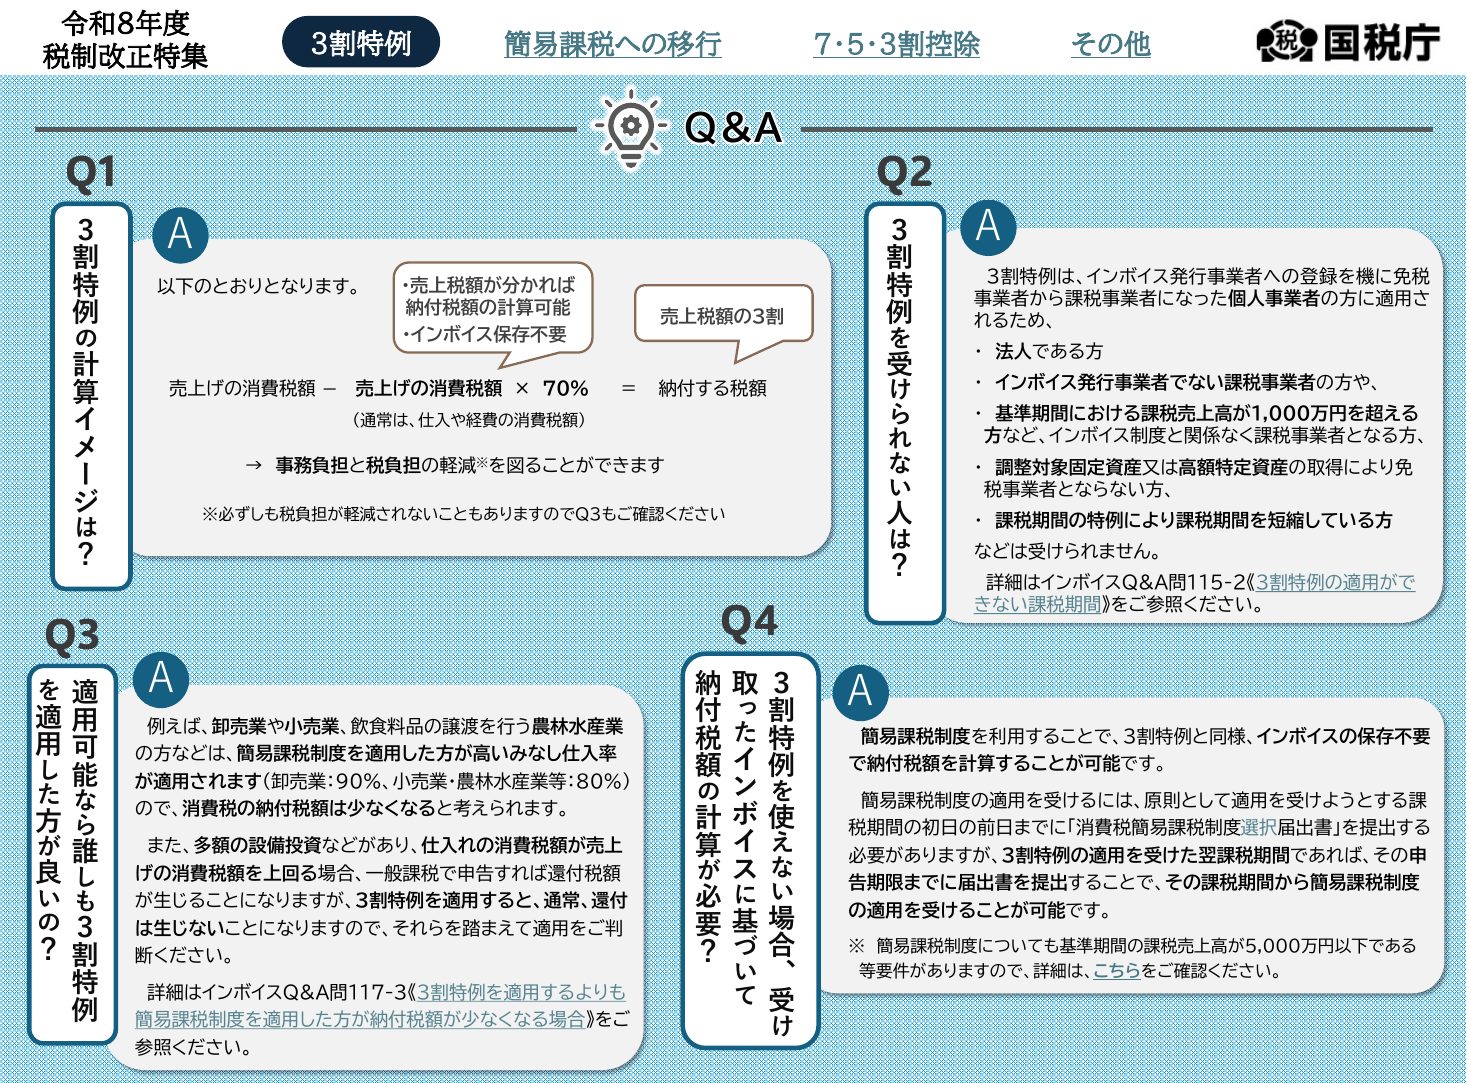
出典:国税庁「令和8年度税制改正特集」(Q&A)
これは3割特例に限った話ではありません。国税庁のQ&Aには、卸売業を営む法人が2割特例と簡易課税のどちらで申告するかを相談する例があり、90%のみなし仕入率が適用される簡易課税のほうが納付金額は少なくなると考えられる、と説明されています。3割特例(70%相当)になると、小売業など(80%)でも簡易課税のほうが有利になり、差はさらに広がります。
もう一つ見落としやすいのが、多額の設備投資などがある年です。仕入れの消費税額が売上げの消費税額を上回る場合、一般課税で申告すれば還付が受けられますが、3割特例や簡易課税では、通常、還付は生じません。設備投資の予定がある年は、一般課税も含めて比べる必要があります。
反対に、飲食店業(第4種)やサービス業(第5種)、不動産業(第6種)など、みなし仕入率が70%より低い事業では、3割特例のほうが有利になります。業種によって答えが変わるため、自分の事業区分を確かめたうえで比べることが大切です。
特例から簡易課税への移行は、届出期限にも特例がある
簡易課税は、原則として、適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を提出する必要があります。ただし、2割特例・3割特例の適用を受けた翌課税期間に簡易課税を使う場合は、その課税期間の申告期限までに届出書を出せば、その課税期間から簡易課税を適用できます(簡易課税制度への円滑な移行措置)。
国税庁の例では、次のとおりです。
特例で申告した期間 | 簡易課税で申告する期間 | 本来の届出期限 | 移行措置による届出期限 | |
|---|---|---|---|---|
個人事業者 | 令和10年分(3割特例) | 令和11年分 | 令和10年12月31日 | 令和12年4月1日 |
3月決算法人 | 令和9年3月期(2割特例) | 令和10年3月期 | 令和9年3月31日 | 令和10年5月31日 |
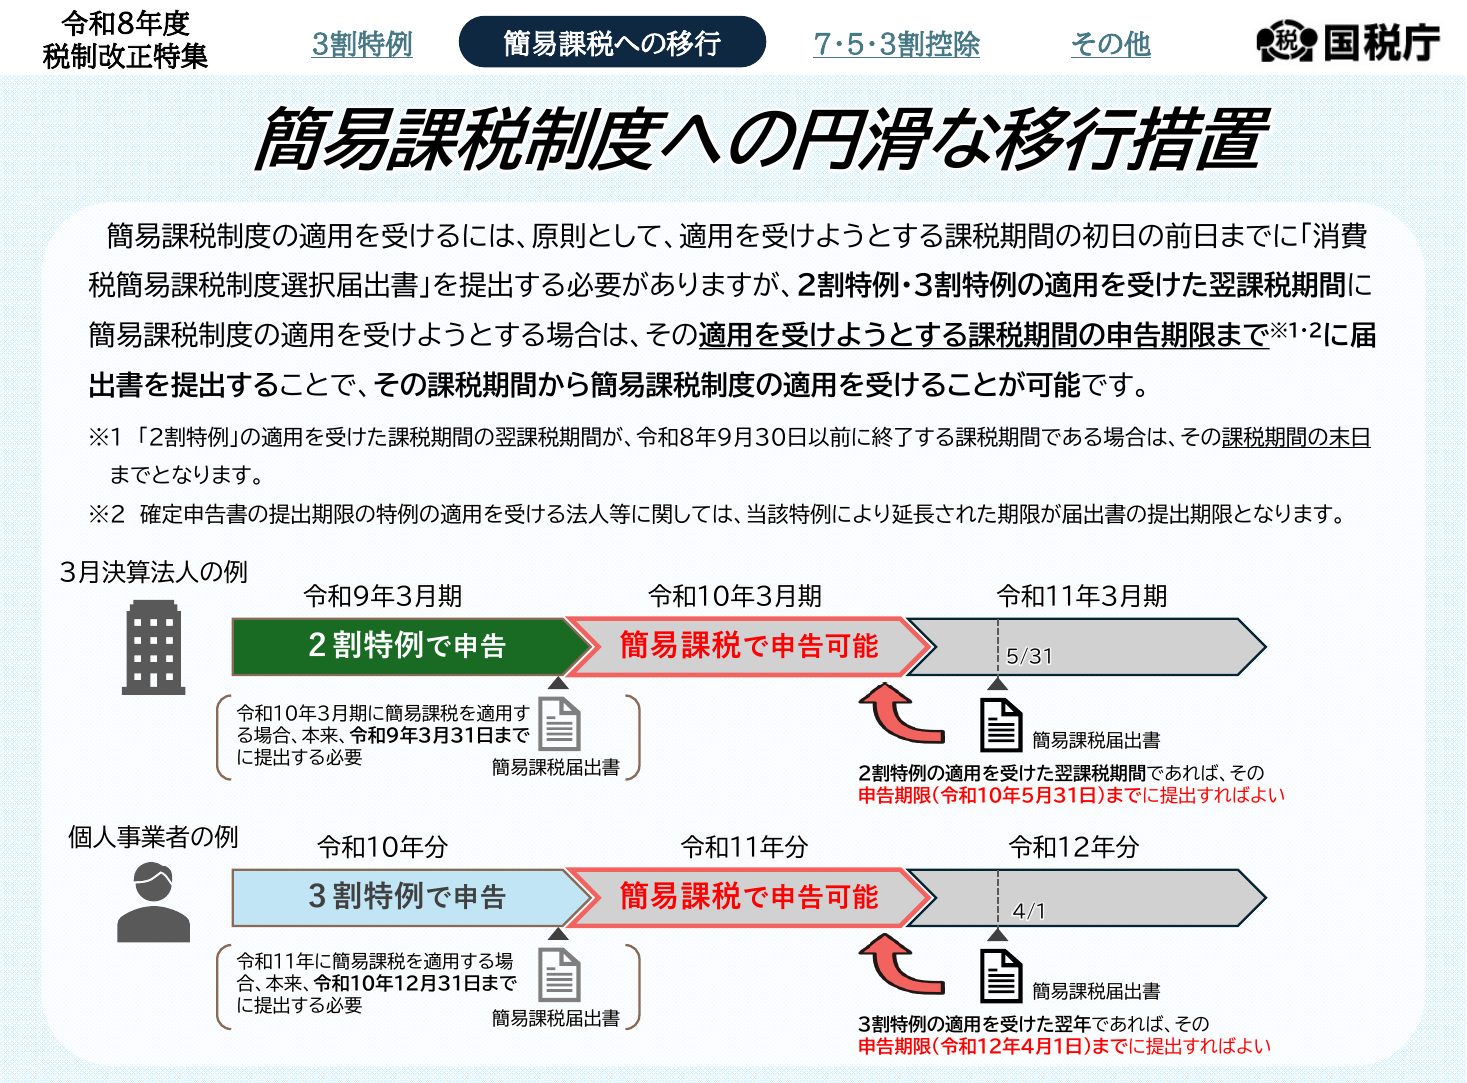
出典:国税庁「令和8年度税制改正特集」(簡易課税制度への円滑な移行措置)
ただし、次の2点に注意してください。
2割特例の適用を受けた課税期間の翌課税期間が令和8年9月30日以前に終わる場合は、その課税期間の末日までに提出する必要があります。
確定申告書の提出期限の延長の特例を受けている法人などは、延長された期限が届出書の提出期限になります。
期限に余裕があるとはいえ、試算をせずに期限を迎えると選べなくなります。どの方法が有利か、届出期限を迎える前に試算しておくことが大切です。
簡易課税を選ぶときの3つの注意点
1. 基準期間の課税売上高が5,000万円以下であること 簡易課税は、基準期間(個人事業者は前々年、法人は原則として前々事業年度)の課税売上高が5,000万円以下の課税期間に限って適用できます。届出書を出していても、5,000万円を超える課税期間には適用されません。
2. 原則として2年間は続けて適用すること 簡易課税は、選択したら原則として2年間は継続して適用する必要があります。やめるための「消費税簡易課税制度選択不適用届出書」は、事業を廃止した場合を除き、適用を始めた課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ提出できません。設備投資の予定があるなど一般課税のほうが有利になりそうな年がある場合は、2年分を見通して判断します。
3. 売上を事業の種類ごとに区分しておくこと 2種類以上の事業を営んでいて、課税売上げを事業ごとに区分していない場合、区分していない部分には、その中で一番低いみなし仕入率が適用されます。一方、1種類の事業の課税売上高が全体の75%以上を占める場合は、その事業のみなし仕入率を全体に適用できる特例もあります。どちらも、事業ごとの売上がわかっていることが前提です。日頃の記帳で、売上を事業の種類ごとに分けておきましょう。
まとめ:特例が終わる前に、一度試算を
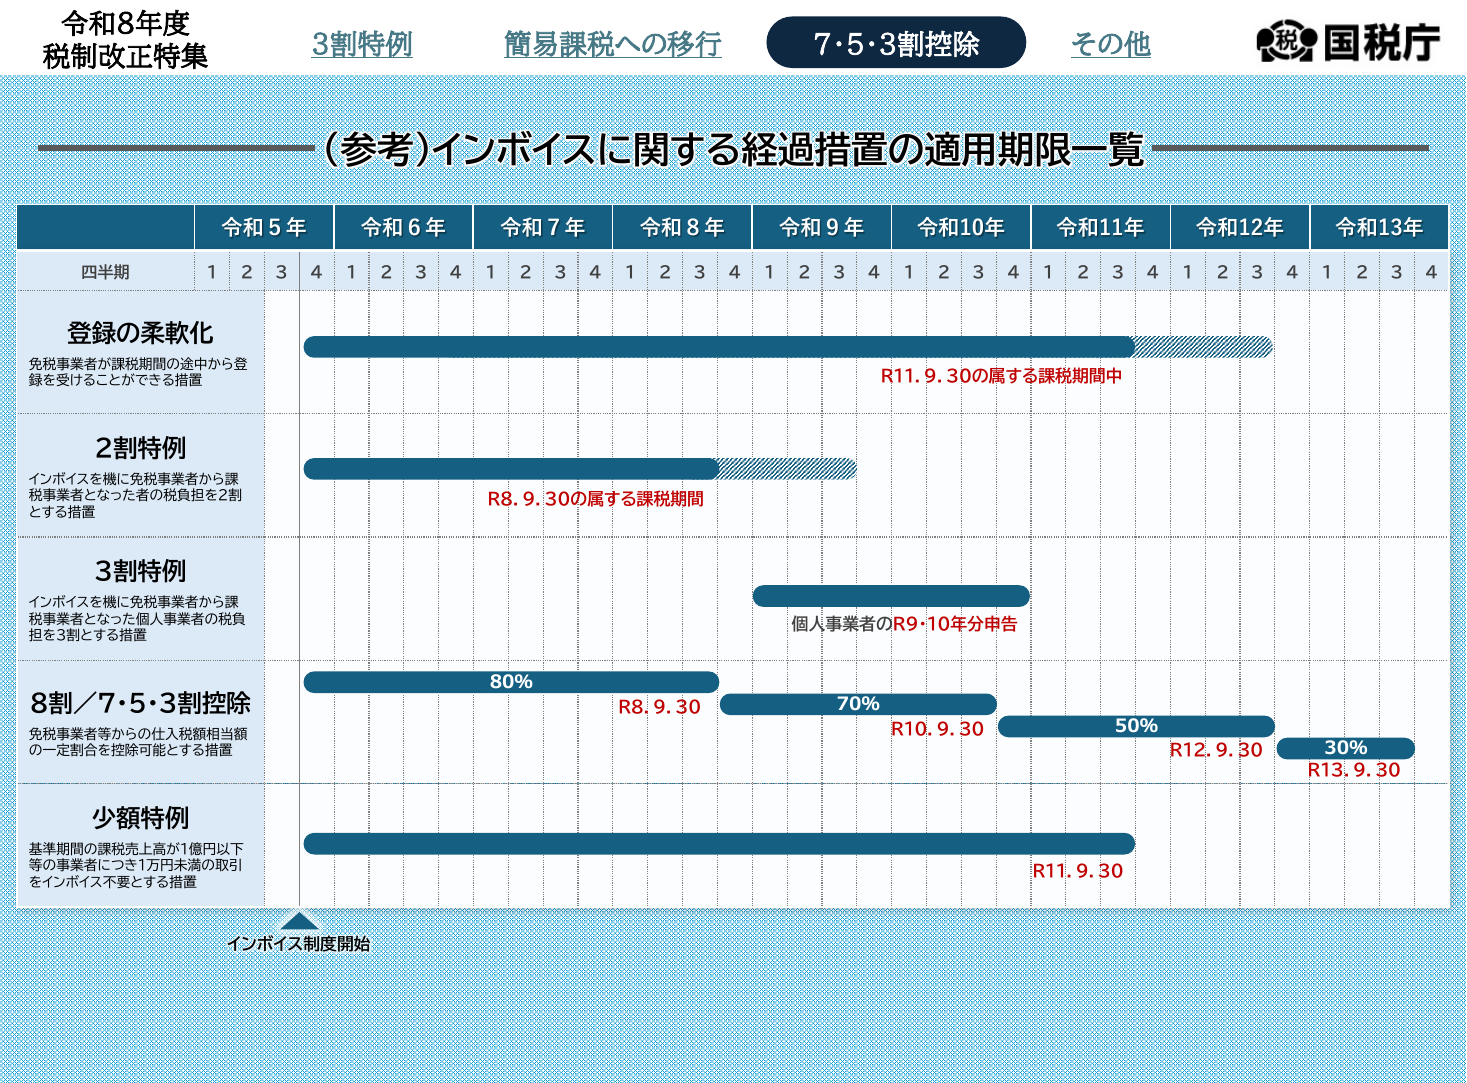
出典:国税庁「令和8年度税制改正特集」(インボイスに関する経過措置の適用期限一覧)
個人事業者の方:令和9年分からは「3割特例・簡易課税・一般課税」のどれが有利かを比べる
法人の方:2割特例の最後の課税期間が終わったら「簡易課税・一般課税」のどちらかを選ぶ
卸売業・小売業などは、3割特例より簡易課税のほうが有利になりやすい
設備投資の予定がある年は、還付を受けられる一般課税も比べる
届出の期限は事業者ごとに異なります。どの方法が有利か迷ったら、お気軽に当事務所へご相談ください。
出典
国税庁「令和8年度税制改正特集 インボイス経過措置の見直し等」(3割特例、適用可否フローチャート、Q&A、簡易課税制度への円滑な移行措置)
国税庁 タックスアンサー「No.6505 簡易課税制度」
国税庁「インボイスQ&A 問117-2《2割特例を適用するよりも簡易課税制度を適用した方が納付税額が少なくなる場合》」(令和8年4月改訂)